Peluang Usaha    Hobby    Budaya    Kerajinan    Wisata    Oto    Tekno    Olah Raga    Kuliner    Seleb    Pendidikan    Kesehatan    Seks    Modis    Amatir   
Diberdayakan oleh Blogger.

Keunggulan dan Serba-Serbi Tentang Pinjaman KTA Yang Perlu Anda Ketahui

Di era modern ini mungkin kita sudah tak asing lagi dengan pinjaman KTA karena sudah banyak orang yang menggunakannya. Terlebih sekarang ini hampir semua bank yang ada di Indonesia ini memiliki produk kredit tanpa agunan (KTA). Produk tersebut juga sering pula disebut sebagai personal loan dan menjadi andalan untuk sebagian besar masyarakat yang sedang kesulitan mencari dana segar untuk berbagai keperluan.
Selain itu, kredit tanpa agunan ini juga merupakan suatu produk perbankan yang akan memberikan fasilitas pinjaman tanpa membebankan calon nasabah untuk mempersiapkan aset yang akan dijadikan jaminan dari pinjaman tersebut. Oleh karenanya, tak ada jaminan yang harus diberikan untuk menjamin pinjaman yang dilakukan. Dalam hal ini, bank akan hanya mengambil keputusan pemberian kredit dengan didasari riwayat kredit dari para pemohon kredit tersebut secara pribadi. Tentu saja ada banyak manfaat yang akan diperoleh jika menggunakan KTA ini.
Jika kita menengok jauh ke belakang, dulu kita sering melihat bahwa banyak orang yang memberikan hutang akan tetapi disertai dengan bunga yang sangat tinggi dari hutang tersebut dan sering pula disebut sebagai rentenir. Akan tetapi, sekarang ini sudah banyak lembaga atau instansi yang memberikan hutang dengan bunga yang realistis dan bahkan cenderung ringan.

Manfaat Dari Pinjaman KTA

Beberapa lembaga perbankan ataupun penyedia hutang lainnya tentu menyediakan fasilitas pembiayaan tersebut bermacam-macam seperti pembiayaan perumahan, pembiayaan konsumtif, serta jenis kredit tanpa agunan (KTA). Saat ini pinjaman KTA tersebut sedang banyak diminati karena tak memerlukan jaminan dalam pengajuan kredit yang dilakukan. Tentu saja hal ini akan memberikan banyak kemudahan untuk siapapun supaya dapat berhutang dengan mudah.
Nah, sebelum memutuskan untuk memilih kredit jenis tersebut ada baiknya jika Anda sudah membuat suatu prioritas terkait kebutuhan mana yang akan dicukupi. Hal ini dilakukan guna menghindari terjadinya infektivitas dari penggunaan dana tersebut karena mengingat asal dana yang diperoleh dari sistem kredit.

Selanjutnya, Anda juga harus dapat memperhitungkan secara tepat kemampuan yang Anda miliki untuk bisa membayarkan angsuran di tiap bulannya. Melalui perhitungan yang tepat tentu bisa menghindarkan Anda dari beberapa masalah #keuangan yang suatu saat dapat membelit.

Syarat-Syarat Pengajuan KTA

Sebenarnya ada beberapa manfaat dari pinjaman KTA ini dan Anda tinggal menentukan sendiri mau diapakan dana tersebut saat mengajukannya kepada pihak bank. Sebelum mengajukan pinjaman KTA kepada bank, ternyata ada beberapa syarat yang harus dipenuhi antara lain seperti membawa identitas diri dan juga keluarga seperti data diri, istri, dan juga anak yang tercantum pada kartu keluarga.

Selain itu, Anda juga harus sudah memiliki penghasilan yang tetap dan stabil dibuktikan dengan membawa slip gaji atau surat keterangan gaji jika pemohon tersebut berasal dari instansi swasta. Selanjutnya membawa juga surat keputusan mulai dipekerjakan untuk membuktikan usia yang tertulis oleh si pemohon benar adanya. Membawa juga buku tabungan atau nomor rekening yang masih digunakan hingga saat ini untuk digunakan sebagai bukti bahwa Anda aktif menggunakan bank tersebut. Tentu saja keunggulan dari KTA ini cukup banyak akan tetapi kita juga harus memiliki ukuran tersendiri terhadap manfaat dari pinjaman tersebut.
Syarat lainnya yang harus dipenuhi antara lain seperti WNI, telah berumur 21-60 tahun, dan melengkapi beberapa dokumen yang diperlukan. Beberapa dokumen yang harus dipersiapkan ialah fotokopi KTP/paspor, fotokopi NPWP, fotokopi ID card, fotokopi kartu kredit dari bank lain jika memiliki, arsir bagian depan kartu kredit, slip gaji terakhir, fotokopi cover buku tabungan, dan juga mutasi rekening tabungan pada 3 bulan terakhir.

Beberapa Hal Yang Dapat Dibiayai Oleh KTA

Salah satu keuntungan dari melakukan pinjaman KTA ini adalah pihak bank yang tak mewajibkan atau mengharuskan sang pengaju untuk kebutuhan tertentu atau dalam arti lain semua pengaju dapat melakukan berbagai hal dari hasil pencairan dana KTA tersebut. Secara garis besarnya, KTA ini termasuk ke dalam produk kredit konsumtif yakni dapat digunakan untuk salah satu dari berbagai kepentingan berikut ini seperti: biaya merenovasi rumah, biaya pernikahan, biaya pendidikan Anda atau pendidikan Anak, biaya pengobatan, modal usaha atau bisnis, kebutuhan finansial lainnya, dan juga pelunasan atau penutupan kartu kredit. Di Indonesia sendiri sudah ada banyak bank yang menawarkan pinjaman KTA seperti KTA BNI, KTA BCA, KTA BII, KTA Bank Mandiri, KTA HSBC, KTA ANZ, KTA Bank Danamon, KTA Bank Bukopin, KTA Citibank, KTA DBS, dan masih banyak lagi.

Perhitungan Bunga dalam pengajuan KTA ini terbagi menjadi tiga yakni suku bungan flat, suku bunga efektif, dan suku bunga anuitas. Untuk suku bunga flat pada pinjaman KTA adalah suku bungan yang paling mudah di mana tiap bulan angsurannya sama dan juga cicilan pokoknya juga sama. Untuk suku bunga efektif maksudnya adalah perhitungan bunga yang didasarkan pada tiap akhir periode angsuran dan bunga kreditnya dihitung dari saldo akhir di tiap bulannya.

Sementara itu, suku bunga anuitas ialah modifikasi dari perhitungan kredit bunga efektif guna mempermudah nasabah untuk dapat membayar per bulannya karena angsuran di tiap bulannya yang sama. Dalam kredit dengan menggunakan suku bunga anuitas tersebut, angsuran bulanannya sama akan tetapi komposisi bunga dan juga pokok angsurannya akan berubah di tiap periode. Nilai bunga tiap bulan juga akan mengecil sementara itu angsuran pokok tiap bulan akan membesar. Oleh sebab itu, jika angsuran bulannya tetap maka komposisi pokok dan bunganya akan berbeda.

Tata Cara Melakukan Pembayaran Cicilan KTA

Beberapa pihak yang menyediakan pinjaman KTA ini akan menawarkan cara yang cukup bervariasi guna dapa mempermudah para nasabah guna melakukan pembayaran cicilan pinjaman antara lain sebagai berikut yakni dengan metode transfer antar bank, dengan melakukan setoran otomatis (autodebet) dari rekening debitur, dengan menggunakan layanan e-channel bank seperti internet banking, mobile banking, atau ATM, dan juga dengan melakukan setoran manual atau langsung datang ke teller dan Anda juga bisa menggunakan jasa peminjaman uang seperti Taralite.com.
Memang cukup mudah dalam melakukan pinjaman kredit tersebut. Di dalam KTA ini terdapat fixed rate yang merupakan penentuan tingkat bunga yang besarannya tetap untuk kurun waktu tertentu. Contohnya sebuah bank menawarkan program fixed rate sebesar 7,5% dalam jangka waktu dua tahun. Hal tersebut berarti sang debitur KTA dapat mencicipi bunga 7,5% selama dua tahun penuh. Tentu saja tiap bank juga sudah memiliki ketentuan review ataupun kaji ulang untuk bunga KTA yang berbeda-beda.
Sebagian bank ada yang melakukan review tiap 3 bulan sekali atau 6 bulan tetapi jarang sekali yang melakukannya tahunan. KTA ini memang akan memberikan Anda keleluasaan dalam mengelola keuangan tetapi Anda tak bisa menggunakannya sembarangan. Untuk itu, gunakanlah KTA sesuai dengan kebutuhan yang sudah direncanakan dan juga pertimbangkan secara matang sebelum memutuskan untuk mengajukannya.


Bijak pakai kartu kredit

Bijak pakai kartu kredit
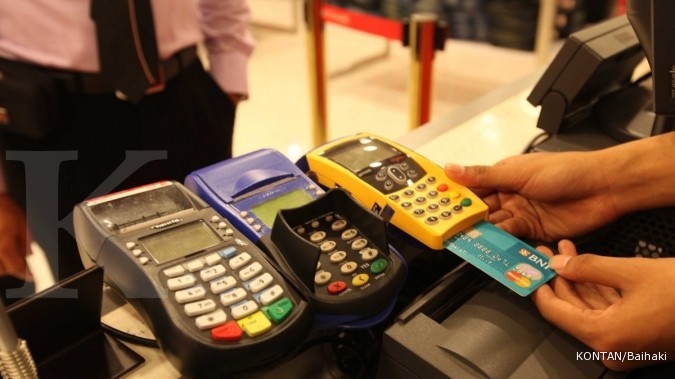
JAKARTA. Marak tawaran kartu kredit dan kemudahan dalam mengajukan aplikasi kartu kredit membuat masyarakat ingin memiliki kartu kredit. Katanya, kalau sekarang tidak punya kartu kredit berarti ketinggalan zaman. Namun, seseorang yang memiliki kartu kredit sebaiknya telah paham dengan hak dan kewajiban sebagai pemegang kartu kredit.

Beberapa keuntungan atau hak yang didapatkan pemegang kartu kredit: 1. Diskon di merchant tertentu; 2. Bunga 0% untuk pembelian barang atau jasa tertentu; 3. Tak perlu membawa uang kas dalam jumlah banyak; 4. Mengetahui besar bunga kartu kredit untuk belanja 3,25% – 3,5% per bulan (39%–42% per tahun) dan bunga tarik tunai 4% per bulan atau 48% per tahun; 5. Mendapatkan informasi tagihan secara lengkap, akurat, dan informatif dan dilakukan secara benar dan tepat waktu.
Sedangkan kewajiban pemegang kartu kredit adalah: 1. Membayar annual fee; 2. Melunasi tagihan sebelum jatuh tempo; 3. Membayar bunga kartu kredit jika nasabah tidak melunasi tagihannya sebelum jatuh tempo; 4. Membayar bunga atas biaya meterai; 5. Membayar biaya keterlambatan atau penalti.
Jika nasabah mengetahui hak dan kewajibannya sebagai pemegang kartu, niscaya nasabah tidak akan mengalami kesulitan dalam pembayaran tagihan kartu kreditnya. Tapi sebagian masyarakat kita telanjur mempersepsikan kartu kredit sebagai kartu utang, bukan sebagai kartu plastik yang dapat digunakan untuk memudahkan pembayaran. Perilaku nasabah yang seperti ini menjadikan utangnya semakin menumpuk dan kesulitan dalam melakukan pelunasan.

Pastikan punya dana

Sejatinya kartu kredit adalah pinjaman berisiko tinggi karena tidak melalui syarat pinjaman yang lazim berlaku, seperti tanpa memiliki jaminan dan proses yang mudah. Oleh karena itu, bank mengenakan bunga cukup tinggi sebagai kompensasi jika terjadi write off akibat gagal bayar.
Bank penerbit kartu terkadang tidak transparan atas pengenaan bunga kartu kredit, bahkan bank bisa menerapkan metode perhitungan bunga berbunga atau compounding interest. Jika metode itu yang digunakan maka akhirnya saldo utang nasabah akan kian besar.
Agar tak bermasalah dengan kartu kredit, berikut hal-hal yang harus Anda perhatikan:
1. Pastikan jika menggunakan kartu kredit, Anda sudah mempunyai saldo yang cukup untuk melakukan pembelanjaan kartu kredit tersebut. Jangan sampai Anda sebenarnya tidak punya uang tapi memaksa belanja dengan memakai kartu kredit.

2. Pastikan Anda membayar lunas dan sebelum jatuh tempo tagihan kartu kredit Anda. Dengan begitu, Anda tak akan terkena bunga atas tagihan Anda.
3. Jika Anda tak dapat membayar lunas beberapa tagihan kartu kredit Anda, sebaiknya stop pemakaian kartu kredit itu. Selanjutnya cepat lunasi beban tersebut atau bayar secara bertahap kartu kredit yang bunganya tertinggi atau yang tagihannya paling besar jika bunganya sama. Perlu diperhatikan, pembayaran ini harus di atas pembayaran minimal dan dengan jumlah yang sama tiap bulan sampai lunas.
Selain itu, ada beberapa prinsip penting yang Anda gunakan ketika memang terpaksa harus berutang:
1. Gunakan utang untuk kebutuhan produktif, bukan konsumtif. Utang produktif adalah utang yang digunakan untuk membeli aset yang akan meningkat nilainya seiring berjalannya waktu, atau aset tersebut akan menghasilkan pendapatan yang sama atau lebih besar daripada cicilan utang. Contoh, kredit pemilikan rumah (KPR), kepemilikan logam mulia (KLM), dan kredit kendaraan bermotor (KKB).
2. Rasio cicilan utang sebaiknya tak melebihi 35% dari penghasilan utama pencari nafkah (bukan penghasilan gabungan suami + istri). Contoh, penghasilan suami Rp 8 juta, penghasilan istri Rp 5 juta. Total penghasilan Rp 13 juta. Maka, idealnya nilai utang maksimal Rp 2,8 juta (35% x Rp 8 juta), bukan Rp 4,55 juta (35% x Rp 13 juta). Sebab, jika suatu waktu istri tak dapat bekerja lagi karena hamil atau PHK, utang tidak membebani keuangan keluarga.
3. Gunakan kartu kredit untuk kemudahan transaksi bukan untuk kartu utang. Sebab, Anda akan membeli barang/jasa lebih mahal 1,5 kali lipatnya jika Anda mencicilnya selama 1 tahun.
4. Jangan menukar utang kartu kredit atau utang tanpa jaminan dengan utang yang menggunakan jaminan. Utang dengan jaminan memiliki konsekuensi Anda akan kehilangan aset jika Anda tidak dapat membayar utang-utang Anda.
Masih berpikir untuk berhutang? Gunakan utang Anda untuk hal produktif.

Sumber : http://personalfinance.kontan.co.id/news/bijak-pakai-kartu-kredit/2011/12/21

Mengintip rapor kredit Anda!

Mengintip rapor kredit Anda!
JAKARTA. Pernahkah Anda mengajukan pinjaman? Saat ini, sangat lumrah bagi masyarakat di Indonesia mencari bantuan kredit untuk memenuhi berbagai kebutuhan hidupnya. Itulah salah satu alasan pengguna fasilitas pinjaman perumahan, kendaraan, hingga kartu kredit terus meningkat setiap tahun.
Meski proses aplikasinya mudah, bahkan seringkali sehari bisa masuk tiga SMS penawaran pinjaman, nyatanya belum tentu semua aplikasi kita akan dimuluskan oleh pihak kreditur. Mengapa demikian? Simak tulisan berikut.
Ibarat memilih jodoh, pihak kreditur punya beberapa kriteria yang harus dipenuhi oleh para calon peminjam. Kriteria ini adalah lima faktor, yang dalam dunia keuangan dikenal dengan 5 C’s.
Pertama, Character. Karakter adalah bagaimana perilaku Anda sebagai seorang peminjam. Hal ini dinilai sangat penting karena akan menentukan apakah Anda akan beritikad baik untuk membayar atau kira-kira akan ngemplang selama masa pinjaman. Informasi mengenai karakter dapat diakses di Sistem Informasi Debitur (SID) yang dikelola oleh Bank Indonesia (BI). Informasi ini dikenal dengan nama proses BI Checking.
Sebagai debitur lama maupun yang masih calon, Anda berhak untuk mengetahui seperti apa nilai rapor kredit Anda saat ini. Dalam dokumen tersebut, setiap transaksi finansial yang dilakukan oleh seseorang akan terekam secara jelas.
Misalnya, Anda memiliki kartu kredit dari bank tertentu, di situ akan terlihat profil pembayaran Anda setiap bulan. Apakah selalu melunasi penuh tagihan atau hanya membayar cicilan minimumnya. Apakah Anda membayar tepat waktu atau melebihi batas waktu yang telah ditentukan.
Dari aspek kolektibilitas, rapor Anda dapat tergolong: lancar, dalam perhatian khusus, kurang lancar, diragukan, macet. Kredit Anda tergolong non-performing loan apabila termasuk kategori “dalam perhatian khusus” atau bahkan lebih buruk.
Meski begitu, Anda tidak tergolong ke dalam Daftar Hitam Nasional Bank Indonesia, karena istilah ini hanya digunakan terkait dengan cek dan atau bilyet giro. SID juga akan menyimpan data Anda selama 24 bulan terakhir, berdasarkan laporan dari berbagai bank dan lembaga pemberi pinjaman.
Biasanya, aplikasi Anda akan ditolak jika nilai dari hasil proses BI Checking tergolong non-performing loan. Kreditur juga akan lebih berhati-hati jika Anda tidak memiliki catatan sebagai peminjam, karena agak sulit bagi mereka untuk memprediksi bagaimana “kelakuan” Anda kelak.

Bijak soal agunan

Kedua, Capacity. Anda harus selalu memastikan bahwa cicilan bulanan dapat dibayar dengan tepat waktu. Idealnya, sebuah rumah tangga hanya punya cicilan kewajiban dengan nilai maksimal 35% dari penghasilan rutin bulanan. Anda harus ingat bahwa nilai ini merupakan nilai total, jadi silakan jumlah semua cicilan bulanan, dari mulai cicilan rumah, kendaraan, hingga handphone.
Ketiga, Collateral. Semakin tinggi nilai agunan yang Anda berikan untuk sebuah pinjaman, maka semakin besar poin penilaian untuk Anda. Meski demikian, saya sangat tidak menyarankan Anda untuk menggunakan aset sebagai agunan yang nilainya melebihi 100% dari nilai pinjaman.
Sungguh konyol jika Anda menggadaikan rumah senilai Rp 500 juta, hanya untuk pinjaman senilai Rp 100 juta. Apabila jenis pinjaman adalah tanpa agunan atau fasilitas kartu kredit, maka konsekuensinya adalah kreditur akan menerapkan suku bunga yang lebih tinggi sebagai penawar risiko gagal bayar.
Keempat, Conditions. Ada beberapa kondisi standar yang harus Anda penuhi, sebutlah tenor maksimal dari pinjaman tersebut, usia minimal untuk mendapatkan kredit, dan jumlah pinjaman minimal. Kondisi ini ditetapkan oleh masing-masing kreditur dan syaratnya bisa bervariasi satu dengan lainnya.
Kelima, Capital. Selain kemampuan untuk membayar, jumlah aset investasi yang telah dimiliki saat ini juga menjadi faktor penentu. Semakin banyak saldo tabungan, deposito, dan aset investasi lainnya akan memperbesar kemungkinan Anda mendapatkan fasilitas pinjaman. Itu sebabnya, ada beberapa bank yang bahkan dapat memberikan pinjaman dengan suku bunga di bawah rata-rata apabila Anda memiliki saldo sejumlah tertentu di bank yang sama. Ya, wajar saja, itu duitnya, ya duit Anda juga!
Memahami lima kriteria penilaian kredit sangat penting bagi setiap orang, terutama Anda yang berencana atau sudah memiliki fasilitas pinjaman. Proses cek dan ricek juga sebaiknya dilakukan agar data menyangkut diri Anda sudah akurat dan terbarukan.
Mengetahui rapor kredit juga sangat penting untuk membangkitkan rasa bijak dalam memanfaatkan kemudahan kredit. After all, pinjaman merupakan utang yang harus dibayar lunas dan bukan tambahan penghasilan.

Sumber : http://personalfinance.kontan.co.id/news/mengintip-rapor-kredit-anda/2012/03/02

Bijak menghadapi godaan si Dana Siaga

Bijak menghadapi godaan si Dana Siaga
JAKARTA. Citibank tak kurang akal menjaring dana nasabah dari kredit konsumsi. Bank asal Negeri Paman Sam ini meluncurkan produk baru bertajuk Ready Credit (RC) sejak awal Mei lalu.
Langkah Citibank meluncurkan Ready Credit adalah buntut dari kebijakan Bank Indonesia (BI) yang tak lagi membolehkan Citibank menawarkan kartu kredit. BI memberikan sanksi kepada Citibank yang dianggap bersalah karena dua kasus tahun lalu, yakni kasus Malinda Dee dan kematian salah satu nasabah kartu kredit, Irzen Octa.

Lantas, apa, sih, Ready Credit ini? Citibank mengklaim, produk ini bukan golongan kredit tanpa agunan (KTA) maupun kartu kredit (KK). Ready Credit merupakan pinjaman revolving atau overdraft tanpa agunan dalam bentuk kartu yang memberikan dana siap pakai, kapan pun, dan di mana pun. Produk ini tidak memungut biaya administrasi serta menawarkan sistem pembayaran maupun penarikan yang fleksibel.

Ada dua plafon pinjaman yang ditawarkan, yakni Rp 10 juta–Rp 50 juta dan Rp 50 juta–Rp 200 juta. “Bisa digunakan untuk kebutuhan seperti pendidikan, hobi, renovasi rumah, dan lain-lain,” kata Peter Widjaya, Personal Loan and RC Product Manager Citibank.

Mengenai skema pembayaran, Peter menjelaskan, nasabah bisa memilih sesuai kebutuhan. Jika nasabah hanya butuh dana dan berencana untuk mengembalikan pinjaman dalam waktu singkat, bisa memilih pembayaran minimal (minimun payment) 6% dari total tagihan. Namun, jika nasabah ingin mengembalikan pinjaman dalam jangka waktu yang lebih panjang, dapat memilih cicilan tetap.

Cicilan tetap sendiri ada dua macam. Pertama, Ready Credit Installment Plan (RCIP). Ini adalah fasilitas cicilan tetap dengan pilihan tenor 18, 24, 30, dan 36 bulan. Nasabah dapat mentransfer dana tunai dari plafon RC miliknya ke rekening tabungannya yang lain.

Kedua, Ready Credit Conversion (RCC). Ini adalah fasilitas untuk mengonversi transaksi yang sudah dilakukan oleh nasabah, seperti tarik tunai di ATM atau transfer dana melalui Citibank Online, jadi cicilan tetap dengan tenor tertentu. Peter menambahkan, skema pembayaran bisa diubah dari pembayaran minimal jadi cicilan tetap.

Mengenai besaran bunga, Citibank memungut bunga revolving 36,50% per tahun, sedangkan bunga untuk cicilan tetap, baik RCIP maupun RCC, adalah 1,45% flat per bulan atau setara dengan bunga efektif 29,68%–30,70% per tahun.
Bunga berbeda berlaku untuk Ready Credit premium, yakni 32,5% efektif per tahun untuk bunga revolving. Adapun bunga untuk cicilan tetap adalah 1,3% flat per bulan atau setara dengan bunga efektif 26,92%-27,77% per tahun. Denda keterlambatan pembayaran adalah 5% dari jumlah pembayaran minimal tertunggak sampai dengan sebulan sejak tanggal penagihan sebelumnya. Minimal denda Rp 50.000 dan maksimal Rp 200.000.

Siapa yang butuh?

Jika melihat bunga dan tabel perbandingan produk Ready Credit, KTA, dan kartu kredit yang disuguhkan Citibank, sekilas memang tawaran dan layanan Ready Credit menarik. Lantas, bagaimana tanggapan para perencana keuangan?

Perencana keuangan dari MRE Financial & Business Advisory Mike Rini menilai positif produk ini. Jika dibandingkan dengan kartu kredit dan KTA, Mike setuju Ready Credit memiliki keunggulan dari sisi bunga yang lebih rendah ketimbang kartu kredit, fleksibilitas lebih tinggi dibandingkan KTA, plafon pinjaman yang besar, dan beragamnya pilihan pembayaran.
Menurutnya, Ready Credit tepat bagi keluarga yang membutuhkan dana dalam jumlah besar dan dalam waktu cepat (emergency fund). Misal, dana untuk berobat.

Mike juga melihat, para pengusaha kecil bisa memanfaatkan Ready Credit untuk kegiatan usaha. Contoh, pengusaha belum menerima pembayaran dari para klien padahal usaha harus tetap bergulir. “Bisa menggunakan dana ini. Nanti setelah dapat pembayaran, bisa melunasi langsung,” katanya.

Sementara, perencana keuangan dari Money n Love Pandji Harsanto mencermati, besaran bunga Ready Credit tak berbeda jauh dengan bunga kartu kredit maupun KTA. Dus, produk ini masuk kategori pinjaman bunga tinggi. Jika ingin memanfaatkan kredit ini, tujuan paling tepat hanya untuk mendanai kebutuhan produktif. Ini pun dengan catatan sebagai pilihan terakhir.

Keluarga yang menjalankan usaha juga harus menghitung benar besaran bunga Ready Credit sejak awal. Sebab, besaran bunga akan dicatat sebagai beban usaha yang akan menggerus keuntungan. Pandji juga menyarankan agar pengelolaan utang produktif dipisahkan dengan utang keluarga.

Sementara itu, demi mendapatkan informasi yang jelas, Pandji dan perencana keuangan dari TGRM Financial Planning Services Taufik Gumulya menyarankan nasabah meminta informasi penghitungan bunga yang rinci. Sudah menjadi rahasia umum jika bank kadang ogah membeberkan penghitungan bunga. “Jadilah nasabah kritis,” saran Taufik.

Tawaran kemudahan

Pandji menilai, kemudahan pengisian kembali plafon pinjaman Ready Credit justru akan memicu keluarga terjebak dalam budaya konsumtif. “Kalau tidak perlu, sebaiknya jangan menggunakan,” sarannya.

Taufik pun mengkritik hal serupa. Jika keluarga memang harus memenuhi kebutuhan dari pinjaman berbunga tinggi, Taufik menilai, dari sisi pemakaian, justru KTA akan lebih terukur ketimbang Ready Credit. Meskipun, KTA menarik biaya administrasi. Alasan Taufik, umumnya KTA menggunakan bunga flat hingga jatuh tempo dan pinjaman hanya bersifat sekali.
“Kalau RC ini, plafonnya naik lagi setelah terisi. Maka, secara psikologis, ini bisa menyebabkan nasabah terangsang untuk berutang lagi. Akhirnya, dia harus bayar pakai minimum payment terus,” beber Taufik.
Berutang dengan bijak

Ketika membutuhkan dana mendesak, tentu, setiap keluarga mempunyai pilihan untuk mencari sumber pinjaman. Namun, pinjaman berbunga tinggi, seperti Ready Credit (RC) yang ditawarkan oleh Citibank, memki risiko gagal bayar cukup besar jika Anda tidak punya perhitungan matang.

Untuk menekan risiko gagal bayar itu, para perencana keuangan memberikan rambu-rambu, sebagai berikut:

1. Jangka pendek
Pinjaman berbunga tinggi harus ditempatkan sebagai pinjaman jangka pendek, tak lebih dari setahun. “Sebab, makin lama tenor, akumulasi utang itu sebenarnya makin besar,” kata Pandji.
Berdasarkan kisaran bunga, Taufik Gumulya mengatakan, waktu cicilan kartu kredit sebaiknya 3 bulan–6 bulan saja. Adapun, maksimal waktu cicilan Ready Credit bisa sampai 12 bulan. Penetapan cicilan yang tak lebih dari setahun tersebut juga menjadi cara untuk mendisiplinkan keluarga melunasi utang.

2. Perhatikan porsi
Di samping tenor, perhatikan juga persentase utang keluarga. Maksimal, total cicilan utang per bulan adalah sebesar 30% dari penghasilan. “Kalau cicilan utang bulanan sudah 30%, tahan dulu keinginan berutang lagi,” kata Mike Rini.

Pandji membedakan utang konsumtif dan produktif. Untuk kondisi wajar, porsi keduanya bisa sama, 50% utang konsumtif dan 50% utang produktif. Tentu kondisi idealnya, porsi utang produktif lebih besar.

Pakai kartu kredit untuk modal bisnis, berbahaya?

Pakai kartu kredit untuk modal bisnis, berbahaya?
Tawaran kartu kredit berlimit besar semakin banyak di pasar. Bahkan, ada yang khusus menyasar entrepreneur kelas rumahan atau UKM. Mengembangkan usaha bermodal utang konsumtif pun menjadi alternatif. Bukan hal haram, namun perlu hitungan cermat agar tak terjebak cekikan bunga hingga merugi.
Bukan rahasia lagi jika mengajukan kredit usaha ke bank tidaklah semudah mendapatkan pinjaman konsumtif, seperti kredit pemilikan kendaraan bermotor apalagi sekadar kartu kredit. Pengusaha kelas rumahan atau usaha kecil dan menengah (UKM), terlebih yang baru sampai di tahap merintis, rada mustahil mendapatkan kredit modal kerja di perbankan.
Maklum, bank lazim mensyaratkan keterangan tentang usaha yang sudah dimiliki si calon debitur dan sudah berapa lama  usaha yang tengah Anda ajukan kreditnya itu. Alhasil, sulit bagi perintis usaha mendapatkan talangan modal dari bank.
Namun, bukan berarti kesempatan memperoleh kredit untuk pengembangan usaha benar-benar tertutup. Bagaimanapun, bank berkepentingan menyalurkan kredit agar bisa mendapatkan laba.
Anda masih bisa memanfaatkan jenis kredit atau utang bank lain untuk mendukung permodalan usaha, yaitu kredit tanpa agunan (KTA) atau kartu kredit. Yang terbaru adalah tawaran produk anyar dari Bank Danamon, akhir Mei lalu.
Bank, yang mayoritas sahamnya dimiliki oleh BUMN Singapura, Temasek, ini menawarkan kartu kredit yang khusus menyasar kalangan entrepreneur. “Sifat produk ini adalah by invitation. Jadi, Danamon menawarkan pada nasabah terpilih, yaitu nasabah tabungan FlexiMax minimal selama enam bulan,” jelas Bimo, bagian layanan pelanggan Danamon yang dihubungi KONTAN.
Nasabah produk ini bisa menikmati fitur kartu kredit berlimit tinggi hingga Rp 500 juta. “Kartu kredit ini adalah jawaban dari survei ke pengusaha yang membutuhkan dana tunai cepat agar perputaran bisnis berjalan lancar,” jelas Sonny Wahyubrata, Head of Product Management Danamon.
Tarif bunga transaksi tarik tunai kartu kredit ini dibanderol 2,75% per bulan. Adapun, transaksi ritel dibebani bunga sebesar 2,5% per bulan. Biaya tahunan dibebaskan untuk nasabah FlexiMax.
Jika dibandingkan dengan bunga kartu kredit lain yang lazim dibanderol 2,95% per bulan dengan limit terbatas, tawaran produk baru Danamon ini boleh jadi cukup menarik. Namun, seberapa ekonomiskah memanfaatkan utang konsumtif sebagai alternatif modal usaha?
Utang berharga mahal
Sejatinya, Danamon bukanlah satu-satunya bank yang menawarkan kartu kredit untuk pelaku usaha yang butuh likuiditas bagi bisnisnya. Bank BNI  Syariah, sebagai misal, sudah lama menawarkan kartu sejenis bernama Hasanah Card.
Namun, limit kartu pembiayaan ini maksimal hanya Rp 50 juta. “Sebenarnya tidak sebatas ke pebisnis saja, semua kalangan bisa asal memenuhi persyaratan,” ujar Imam T. Saptono, Direktur Bisnis BNI Syariah.
Beberapa kalangan bahkan biasa memanfaatkan KTA untuk menambah permodalan, meski bunganya sangat mahal. Berbahayakah?
Sebetulnya, dalam dunia bisnis, memanfaatkan utang sebagai salah satu sumber modal pengembangan usaha sudah lazim dilakukan. Mulai dari pengusaha kelas UKM hingga pengusaha global, banyak yang memanfaatkan utang sebagai modal pengembangan usaha.
Namun, bagaimana jika utang yang digunakan itu berjenis utang konsumtif? “Big no! Saya sangat tidak menyarankan penggunaan kredit untuk berbisnis, apalagi kredit konsumtif yang biayanya mahal. Lebih baik memakai sistem bagi hasil dengan mencari investor,” tandas Fauziah Arsiyanti, Financial Advisor Fahima Advisory.
Farah Dini, perencana keuangan FinAlly Planning and Consulting, berpendapat, utang konsumtif bisa saja diubah menjadi utang produktif jika digunakan untuk keperluan produktif, seperti pengembangan usaha.
Kendati begitu, melihat bunga kreditnya yang mahal, Anda yang terpikat memanfaatkan utang konsumtif untuk keperluan bisnis, tetap harus berhitung cermat dan berhati-hati menimbang segenap manfaat dan mudaratnya. “Saya sarankan tetap memakai utang sesuai tujuan. Jika untuk usaha, ya, pakailah kredit modal kerja yang bunganya lebih ringan,” imbuh Diana Sandjaja, perencana keuangan MRE Consulting.
Bunga kredit modal kerja di perbankan saat ini berkisar 14% per tahun. Untuk jenis kredit usaha rakyat (KUR) yang plafonnya relatif kecil, bunganya bisa lebih mahal meski masih di bawah bunga kredit konsumtif.
Namun, jika Anda sangat membutuhkan likuiditas dan terpaksa harus memanfaatkan kartu kredit untuk mendukung modal usaha, ada baiknya memperhatikan advis dari para perencana keuangan sebelum menubruk tawaran kredit nan menggiurkan itu.
Berikut hal yang perlu Anda timbang sebelum memutuskan memanfaatkan kartu kredit khusus pengusaha untuk mendukung permodalan bisnis Anda.
Cermati syaratnya
Tidak ada makan siang gratis. Tawaran likuiditas melimpah dalam bentuk kredit akan selalu mensyaratkan “harga” tertentu. Sebagai misal, untuk produk kartu kredit khusus pebisnis tawaran Danamon tersebut, si debitur harus menjadi nasabah tabungan FlexiMax minimal selama enam bulan.

Informasi yang didapatkan KONTAN, untuk menjadi nasabah FlexiMax, Anda harus menempatkan setoran awal minimal Rp 1 juta. Sedang saldo minimal dibanderol Rp 250.000.
Tapi, harap perhatikan, tabungan tersebut juga harus memiliki saldo rata-rata senilai Rp 50 juta per bulan. Jika tidak, maka nasabah bakal terkena penalti Rp 250.000 per bulan. Danamon memberikan bunga tabungan mulai 2,5% per tahun untuk saldo di atas Rp 50 juta, hingga 5% untuk saldo tabungan di atas Rp 2,5 miliar.
Jadi, tengok saja, apakah Anda memenuhi persyaratan tersebut? Jika belum, tidak ada perlunya juga memaksakan diri hanya demi mendapatkan fasilitas kredit berlimit tinggi.
Pelajari skema
Nah, jika memang Anda memenuhi syarat dan mendapatkan tawaran kepemilikan kartu kredit spesial itu, sebelum terburu mengambil, coba pelajari dahulu skema kreditnya.

Berapa tawaran bunganya? Bunga kartu kredit pebisnis dari Danamon itu mencapai 33% per tahun untuk transaksi tarik tunai. Sedang bunga transaksi ritel dibanderol 30% per tahun. Mahal? Maklumlah, ini adalah kredit konsumtif yang persyaratannya relatif lebih simpel dibanding dengan kredit modal kerja atau kredit investasi. “Perhatikan berapa lama batas tempo pembayaran,” kata Dini.
Kartu kredit pada umumnya tidak mengenakan bunga jika Anda membayar tagihan penuh sebelum jatuh tempo. Produk ini tak berbeda dengan kartu kredit umum. Tanggal jatuh temponya adalah 20 hari setelah tanggal cetak tagihan. Jadi, jika cetak tagihan turun tanggal 1 Juni, jatuh tempo tagihan kartu kredit Anda adalah pada tanggal 21 Juni.
Nah, jika ingin memanfaatkan kartu kredit itu tanpa dibebani biaya bunga, pastikan arus kas bisnis Anda bisa memenuhi pembayaran tagihan sebelum jatuh tempo. “Sebagai pengusaha, Anda harus sudah paham karakteristik penjualan produknya,” kata Diana.
Perlu juga Anda mengalokasikan dana cadangan pembayaran tagihan kartu kredit agar jika penghitungan arus kas perusahaan Anda meleset, beban bunga yang harus Anda tanggung tidak membengkak.
Perlu disiplin tinggi
Banyak kalangan masih beranggapan bahwa kartu kredit adalah tambahan uang. Jangan salah. Tetap ingat bahwa dana yang diperoleh dari kepemilikan kartu kredit adalah utang.

Utang memiliki biaya yang harus dibayar, apakah itu bernama annual fee, bunga, maupun penalti. Jika memang membutuhkan kartu kredit untuk bisnis, pastikan Anda khusus menggunakan untuk keperluan bisnis. Jangan pernah tergoda menalangi keperluan pribadi. Tujuannya agar penghitungan pemakaian dan pelunasannya mudah dan terarah.
Sesuaikan dengan karakter bisnis
Membiayai usaha dengan utang konsumtif memerlukan kejelian khusus agar utang nan mudah didapat namun mahal itu tidak makin menjebak pebisnis ke jurang kerugian.

Para perencana keuangan menilai, tak semua jenis bisnis cocok dibiayai dengan utang konsumtif seperti kartu kredit. “Sebaiknya bisnis yang dijalankan adalah bisnis dengan perputaran kas cepat,” ujar Diana.
Maksudnya, barang dan tagihan bisa cepat menjadi uang kembali sehingga Anda bisa langsung melunasi utang sebelum jatuh tempo. “Yang tricky dari kartu kredit untuk pembiayaan usaha adalah: Anda bisa mendapat dana tunai dalam jumlah besar namun cuma punya waktu pendek untuk membayar lagi. Apakah Anda yakin, usaha Anda bisa menutup utang dan bunganya?” beber Dini.
Selain itu, tidak elok jika menjadikan likuiditas dari kartu kredit tersebut sebagai modal utama bisnis Anda. Lebih ideal jika kartu hanya menjadi pendukung modal manakala terpaksa membutuhkan suntikan likuiditas tambahan.
Pantau kesehatan
Kesehatan likuiditas menjadi pekerjaan rumah utama Anda sebagai pebisnis jika Anda ingin memanfaatkan utang konsumtif sebagai pendukung modal usaha. Diana membeberkan beberapa rasio keuangan untuk mengukur tingkat kesehatan bisnis kita, terutama dari sisi likuiditas.

Pertama, current ratio atau rasio lancar, yakni sejauh mana utang lancar dijamin pembayarannya oleh aktiva lancar. Angkanya bisa didapatkan dari hasil pembagian aktiva lancar dengan utang lancar. Utang kartu kredit hitungannya masuk utang lancar. Jadi, pastikan Anda punya aktiva lancar sebagai penjamin utang itu.
Kedua, average collection period alias periode waktu yang dibutuhkan untuk menagih kredit kepada pelanggan. Angkanya didapatkan dari nilai piutang usaha dibagi penjualan kredit harian. Semakin besar angka maka mengindikasikan makin besar keperluan modal. Sebagai contoh, piutang usaha Rp 430, sedang penjualan Rp 1.450. Maka, ACP sebesar 108 hari atau hampir 3,5 bulan.
Ketiga, inventory turnover ratio, yaitu berapa lama inventori alias barang dari masuk gudang hingga kemudian terjual. Angkanya diperoleh dari harga pokok penjualan dibagi persedian barang. Sebagai contoh, persediaan senilai Rp 625, harga pokok penjualan Rp 875. Maka, ITR adalah sebesar 1,4 kali. Sedangkan, jangka waktu yakni 365 hari dibagi 1,4 kali menjadi 260 hari. Ini berarti, dari persediaan menjadi barang terjual memerlukan waktu selama 260 hari.
Keempat, account payable  (A/P) turnover, yaitu rasio untuk mengukur jumlah perputaran utang usaha. Anda bisa mengetahuinya dengan membagi harga pokok penjualan dengan utang usaha.
Misal, utang usaha Rp 115, sedang harga pokok penjualan Rp 875. Maka, perputaran utang usaha adalah 7,6 kali. Lalu, A/P payment period berarti 365 hari dibagi 7,6 kali menjadi 48 hari. Dengan begitu, pembayaran ke supplier rata-rata adalah per 48 hari sekali.
Dari angka-angka di atas, di mana A/P turnover 48 hari sekali, sedang A/R turnover 108 hari sekali, bisa disimpulkan perusahaan itu memerlukan modal kerja yang besar. “Hal-hal seperti ini perlu dipahami agar pebisnis tidak terjebak dalam kesulitan likuiditas,” tandas Diana. Ingat, kesulitan likuiditas bisa menjadi awal petaka.
Setelah menimbang risiko dan manfaatnya, putusan akhir tetap di tangan Anda

Sumber : http://personalfinance.kontan.co.id/news/pakai-kartu-kredit-untuk-modal-bisnis-berbahaya/2013/06/13

Asal bukan tutup lubang gali lubang lebih besar

Asal bukan tutup lubang gali lubang lebih besar
JAKARTA. Meski para perencana keuangan memberikan toleransi cicilan utang bulanan dalam keluarga hingga 30% dari pendapatan, mereka berpendapat, utang adalah alternatif terakhir bagi pendanaan. Semakin mini porsi cicilan utang, semakin baik. Pemenuhan kebutuhan dengan cara menabung, berinvestasi atau memproteksi risiko dengan asuransi mesti lebih diutamakan.

Bicara realita, porsi cicilan utang terkadang melebihi batas toleransi. Bukan sekali dua kali kasus terjadi debitur terjerat utang hingga diperkarakan di pengadilan. Itu belum termasuk risiko diancam debt collector dan denda keterlambatan jika Anda gemar molor menyetor cicilan. Pada akhirnya, akumulasi utang justru membengkak. Biasanya, kasus begini terjadi pada debitur kartu kredit (KK).

Perencana keuangan dari Tatadana Consulting Tejasari mengatakan, ketika keluarga sudah tidak mampu membayar cicilan utang kartu kredit, maka sudah saatnya mencari solusi lewat pendanaan ulang utang (refinancing). Ketidakmampuan bisa terindikasi dari kebiasaan debitur membayar tagihan minimal (minimum payment). “Kalau sudah berlangsung setahun, segera cari solusi,” saran perencana keuangan yang biasa disapa Teja ini.

Selain minimum payment, perencana keuangan dari Finansia Consulting Eko Endarto menyebutkan, ada dua alasan lain pendorong seseorang harus segera melakukan refinancing utang. Dua alasan tersebut adalah, pertama, rasa tidak nyaman tiap kali tagihan datang; dan kedua, total utang kartu kredit lebih lima kali pendapatan bulanan.

Jika akan melakukan refinancing utang, Eko mensyaratkan dua hal, yakni mengalihkan ke kredit yang cicilan utangnya mampu dibayar dan bisa didapat dengan mudah. Secara berurutan, Eko memberi pilihan, yaitu utang kepada orangtua atau saudara kandung, utang kepada teman atau kerabat, utang kantor, utang pegadaian, dan utang lain dari bank.

Jika utang kepada lembaga keuangan dan perbankan serta kantor sudah punya aturan main, utang kepada keluarga atau teman memang paling fleksibel. Lama pengembalian utang bisa diatur sesuai kesepakatan. Peluang mendapat pinjaman lunak minus bunga pun besar.

Perencana keuangan dari Fin-Ally Financial Planning and Consulting Pandji Harsanto berpesan, jangan pernah melakukan refinancing utang kartu kredit ke kredit beragunan. Sebab, meski bunga yang didapat lebih rendah, risikonya besar, berupa penyitaan aset jika gagal bayar. “Jadi, secara psikologis justru beban yang ditanggung keluarga lebih besar,” kata dia.

Menurut Pandji, utang kartu kredit bisa saja dialihkan ke pinjaman beragunan selama utang tersebut merupakan utang produktif. Ambil contoh, dalam kondisi belum mendapat setoran dari para klien, keluarga yang berbisnis bisa mengalihkan utang untuk pembelian barang kebutuhan produksi.

Pandji mengasumsikan keluarga tersebut memiliki kemampuan menghasilkan pendapatan dari utang sehingga risiko gagal bayar kecil. Tentu, pengambilan utang tetap dibarengi komitmen untuk melunasi ketika setoran dari klien sudah masuk.

Tetap selektif

Soal sumber pengalihan utang, para perencana keuangan sepakat bahwa syarat utamanya adalah ada kemampuan keluarga membayar cicilan. Sebab tujuan refinancing utang adalah untuk mengempiskan cicilan utang yang dianggap terlampau mencekik keuangan tiap bulan. Dengan alasan tersebut, besaran bunga dan tempo pembayaran sangat penting diperhatikan. Setiap keluarga tentu memiliki pertimbangan masing-masing.

Eko bilang, utang berbunga 2% tapi memberatkan lebih buruk dibandingkan utang dengan bunga 10% tapi tidak memberatkan keuangan rutin keluarga. “Kalau bicara ideal, sebaiknya pilih utang yang memberikan bunga kecil karena yang menjadi beban itu adalah bunga,” ungkap Eko.

Jika memilih mengalihkan utang ke produk lembaga perbankan, keluarga bisa memilih kredit tanpa agunan (KTA) atau kartu kredit di bank lain. Saran Teja, jika memilih kartu kredit dari bank lain, pilihlah yang menawarkan program cicilan 0% atau bunga lebih rendah.

Dalam dunia perbankan, skema pengalihan utang dari satu bank ke bank lain disebut transfer balance. Melongok situs bnicardcenter.co.id, Bank BNI mematok maksimal transfer balance 80% dari batas kredit yang disetujui BNI.

Di samping itu, transfer balance hanya bisa dilakukan jika batas kredit di bank sebelumnya minimal Rp 5 juta dan hanya dari satu bank. Periode cicilan transfer balance adalah 12 bulan dengan bunga 0% untuk enam bulan pertama atau 1,5% flat untuk bulan berikutnya dari jumlah transfer balance yang dilakukan. Ada penalti Rp 200.00 jika Anda melunasi tagihan sebelum jatuh tempo.

Syarat dan ketentuan tersebut tentu saja bisa berubah sesuai kebijakan BNI sendiri. Untuk mendapatkan produk yang menawarkan manfaat maksimal, Anda wajib membandingkan dengan tawaran transfer balance dari bank lain.

Peluang membiakkan investasi?

Selain tujuan mengempiskan cicilan utang bulanan, perencana keuangan dari TGRM Financial Planning Service Taufik Gumulya mengatakan, refinancing utang bahkan bisa dimanfaatkan untuk menambah porsi investasi. Hal ini bisa dilakukan jika keluarga dalam kapasitas untuk mengempiskan cicilan bulanan saja dan bukan dalam kondisi terjepit alias untuk makan saja susah.

Sebab, jika kondisi yang terjadi adalah untuk memenuhi kebutuhan pokok saja susah, maka melunasi utang tentu menjadi pekerjaan rumah utama sebelum berinvestasi. Ilustrasi mengenai peluang mengempiskan cicilan dan membesarkan investasi bisa Anda simak dalam tabel di samping.

Dalam tabel tersebut, sebuah keluarga diilustrasikan memiliki utang kartu kredit Rp 36 juta. Dengan bunga 3,5% per bulan, pembayaran konstan Rp 3,6 juta, utang baru akan lunas pada bulan ke-12 atau ke-13.

Pengertian pembayaran konstan berdasar kamus Bank Indonesia (BI) adalah pembayaran secara berkala dengan jumlah yang mencakup bunga dan pokok. Setiap pinjaman dengan saldo pokok menurun apabila suatu angsuran pembayaran melebihi jumlah yang ditetapkan sehingga kelebihan tersebut dialokasikan untuk mengurangi pokok pinjaman.

Ketika dialihkan ke KTA dengan bunga lebih rendah, yakni 1,9%, ada kelebihan dana yang tadinya dipakai untuk mencicil utang. Kelebihan ini bisa digunakan untuk investasi. “Tidak harus KTA, bisa dialihkan ke kredit apa pun dengan syarat berbunga lebih rendah dari kartu kredit,” kata Taufik. Dengan cara jeli memilih kredit berbunga rendah dan rajin berinvestasi, Taufik bilang, bukan tak mungkin keluarga bisa membeli aset, seperti rumah.

Kini, giliran Anda mengevaluasi utang Anda. Sudah saatnya kah Anda melakukan refinancing?


Sumber : http://personalfinance.kontan.co.id/news/asal-bukan-tutup-lubang-gali-lubang-lebih-besar/2012/06/13

Inilah salah satu temuan menakutkan di abad modern

Inilah salah satu temuan menakutkan di abad modern
JAKARTA. Sosiolog Daniel Bell menyebut sistem pembelian dengan cara utang yang terepresentasikan oleh kartu kredit sebagai satu dari dua penemuan manusia paling menakutkan setelah mesiu.
Kartu kredit bersanding dengan iklan, dalam kacamata Bell, telah mendekonstruksi paradigma berpikir masyarakat tentang prinsip pengendalian diri. Teriakan Bell tahun 1960-an itu sepertinya masih relevan diungkit di hari-hari ini.
Di ranah pribadi, kita bisa merasakan sendiri gempuran varian produk kartu kredit lewat iklan. Iming-iming “kemudahan” transaksi dengan kartu kredit, mulai dari belanja baju, tiket pesawat, dan sebagainya, silih berganti menggoda.
Jika Anda menilai hidup Anda bisa lebih mudah dengan kartu kredit, tak soal memutuskan memiliki kartu kredit. Kuncinya tetap pada pengendalian diri. Menggunakan dengan bijak sembari melihat celah pemanfaatan secara optimal bisa menghindarkan Anda dari jebakan pahit kartu kredit.
Produk kartu kredit menawarkan keunggulan diskon harga bekerjasama dengan vendor tertentu. Alih-alih memanfaatkan diskon itu untuk keperluan konsumsi semata, mengapa tidak mencoba mengubahnya menjadi instrumen produktif?
Misal, memakai kartu kredit untuk kulakan barang diskon lantas dijual kembali dengan margin di atas bunga utang. “Sistem pembelian seperti ini bisa saja dilakukan bila kita sudah tahu arus barang dagangan yang dibelijualkan, juga kepastian jumlah yang dapat dijual kembali,” kata Pandji Harsanto, perencana keuangan dari Fin-Ally Financial Planning and Consulting.
Anda bisa mengejar pembayaran tagihan sebelum jatuh tempo sehingga Anda terbebas dari bunga. Alhasil, kartu kredit yang identik sebagai utang konsumtif bisa Anda ubah menjadi modal usaha. Tentu saja, itu bisa ditempuh setelah Anda cermat dan matang menghitung untung ruginya!
Nah, bagaimana persisnya strategi pengelolaan utang yang sehat? Simak ulasan lengkap di Tabloid KONTAN Edisi 4-8 Maret 2013.

Sumber : http://personalfinance.kontan.co.id/news/inilah-salah-satu-temuan-menakutkan-di-abad-modern/2013/03/12

Kiat Menghindari Pencurian Data Kartu Debit & Kredit


Jakarta - Akhir-akhir ini sedang hangat dibicarakan mengenai banyaknya nasabah bank Mandiri dan BCA yang kartu ATM maupun kartu kreditnya diblokir secara sepihak oleh bank tanpa pemberitahuan terlebih dahulu.

Setelah diselidiki, ternyata nasabah yang kartunya diblokir, sebelumnya menggunakan kartu tersebut untuk berbelanja di gerai-gerai satu merk kosmetik terkemuka.

Ironisnya, data-data yang tersimpan dalam sistem gerai-gerai tersebut dicuri dan bank khawatir data tersebut disalahgunakan untuk pembobolan saldo rekening atau penggunaan kartu kredit tanpa diketahui pemiliknya.

Hal ini tentu merepotkan karena nasabah harus membuat kartu baru dan tentu memakan waktu serta tenaga.

Pada artikel kali ini, penulis coba untuk menjelaskan apa itu pencurian data nasabah dan tips bagaimana menghindari agar tak jadi korban. Apalagi kalau saldo di tabungan terkuras oleh orang-orang yang tidak bertanggungjawab.

Pencurian Data Nasabah

Secara sederhana, pencurian data nasabah bank adalah data-data kita yang disimpan oleh bank dicuri oleh pihak-pihak yang tidak bertanggungjawab dengan berbagai tujuan. Salah satunya adalah untuk membobol rekening debit kita atau limit kartu kredit kita.

Pencurian data nasabah ini bisa dilakukan dengan berbagai cara mulai dari membobol server utama bank, menyusup ke dalam sistem bank atau mengambilnya dari data transaksi di sebuah toko yang melayani pembayaran menggunakan kartu debit atau kredit. Pada kasus ini, data nasabah yang dicuri adalah melalui pencurian data transaksi di toko-toko satu merk kosmetik.

Data yang sudah dicuri (nama, jumlah saldo, nomor rekening sampai password kartu debit atau kredit) kemudian akan digandakan dan dipakai oleh pencurinya.

Terlebih bank jarang sekali mau mengganti kerugian yang diderita nasabahnya walaupun terkadang itu disebabkan oleh kecerobohan bank itu sendiri.

Lalu bagaimana cara menghindari terkena pencurian data nasabah? Berikut tips yang mudah diaplikasikan untuk mencegah hal itu terjadi.

Tips Agar Terhindar Dari Pencurian Data:

1. Ketika membayar menggunakan kartu kredit, jangan lengah dan selalu perhatikan teller atau kasir yang menangani kartu Anda. Pastikan kartu sudah berada di tangan Anda ketika Anda meninggalkan toko atau merchant tersebut.

2. Pastikan Anda menyimpan secara aman tiga atau empat digit terakhir dari nomor di belakang kartu kredit anda. Saat melakukan pembayaran di kasir misalnya, Anda perlu memastikan semua proses transaksi berjalan lancar tak mencurigakan.

3. Simpanlah struk belanjaan Anda untuk dibandingkan dengan billing statement kartu kredit. Dengan begitu Anda bisa tahu transaksi mana saja yang tidak sesuai dengan penggunaan kartu kredit Anda.

4. Jangan asal membayar menggunakan kartu debit atau kredit. Bila nominalnya masih memungkinkan untuk dibayar secara cash (tunai) maka bayarlah dengan uang cash.

5. Hancurkan atau sobek-sobek semua struk transaksi yang menggunakan kartu debit atau kredit sebelum dibuang. Data-data yang tercetak dalam kertas struk bisa disalahgunakan oleh pihak tidak bertanggungjawab.

6. Jangan pernah memberitahukan pin Anda kepada siapapun dan jangan sampai orang lain melihat kombinasi angka yang Anda masukkan ketika membayar menggunakan kartu debit atau kredit.

7. Selalu berhati-hati dan bijak dalam menggunakan kartu debit dan kartu kredit.

Demikian tips untuk menghindari terkena pencurian data nasabah yang akhir-akhir ini marak terjadi. Selalu teliti dan tidak ceroboh serta mengikuti perkembangan terkini agar tidak menjadi korban kejahatan pembobolan data nasabah bank.


Sumber : inet.detik.com

Memakai Kartu Kredit Tanpa Rugi

Bagi anda wanita karir, tentu saja informasi “Memakai Kartu Kredit Tanpa Rugi” akan sangat penting. Info Memakai Kartu Kredit Tanpa Rugi ini akan membantu anda untuk lebih maju lagi dalam berkarir. Saya doakan semoga karir anda semakin maju.

Kepraktisan dan kemudahan menjadi alasan utama sebagian orang menggunakan lebih dari satu kartu kredit. Kartu kredit tak hanya memudahkan saat berbelanja (karena tak usah membawa uang tunai), tetapi juga bermanfaat saat Anda membayar tagihan hotel ketika sedang ke luar negeri misalnya.

Kartu kredit menjadi bermasalah ketika Anda tak punya kontrol diri dalam menggunakannya. Jadi, sebelum memiliki kartu kredit, penting untuk memahami bagaimana menggunakannya dengan cerdas.

Syafriady Hutagalung, perencana keuangan, dalam tulisannya di Financial Consultant Group mendefinisikan kartu kredit sebagai salah satu bentuk rekening pinjaman yang dapat digunakan secara terus-menerus dalam jangka waktu yang ditentukan. Pria yang akrab disapa Adhie ini melanjutkan, dalam rekening pinjaman telah ditentukan batas maksimal yang dapat digunakan oleh peminjam. Peminjam dapat menggunakan dana tersebut terus-menerus asalkan tidak mencapai batas maksimal. Setiap kali pelunasan hutang dari pinjaman akan mengurangi balance di rekening. Hal ini berarti dana yang dapat dipakai juga meningkat.

Penting dicatat, pengguna kartu kredit adalah peminjam. Jadi, pastikan Anda memiliki self control yang kuat agar bijak menggunakan pinjaman. Bagaimanapun kartu kredit adalah utang.

Adhie menjelaskan, ada beberapa kelemahan dan keuntungan menggunakan kartu kredit:

Keuntungan:

* Anda tak akan dikenakan bunga jika membayar utang Anda sampai lunas di bawah grace period (sebelum jatuh tempo) dalam waktu 25-30 hari.

* Menyederhanakan pencatatan karena perusahaan kartu kredit akan mengirimkan laporan ke rekening Anda.

* Kenyamanan dan dapat digunakan saat tidak memiliki dana tunai untuk keperluan mendadak.

* Resikonya lebih rendah dibandingkan dengan membawa uang tunai.

* Dapat digunakan di seluruh dunia karena pihak bank penerbit bekerja sama dengan jaringan keuangan internasional yang diakui di seluruh dunia.

* Manfaat luas karena saat ini pihak bank penerbit sudah bekerja sama dengan beberapa merchant untuk memberikan diskon khusus dengan kartu kredit.

Kelemahan:

* Anda cenderung berbelanja lebih banyak dengan kartu kredit sehingga kecenderungan konsumerisme lebih tinggi.

* Suku bunga tinggi. Anda harus membayar bunga yang tinggi untuk balance yang belum juga terbayarkan.

Trik:

* Simpan kartu kredit untuk pembayaran dengan sistem cicilan. Jangan terjebak untuk selalu mengandalkan pembayaran melalui kartu kredit kalau Anda hanya bisa membayar pinjaman dengan cicilan.

* Jangan membeli kebutuhan sehari-hari melalui kartu kredit karena Anda akan kecanduan kemudian terjebak dengan utang konsumtif. Bayarlah tunai untuk kebutuhan dasar harian, dan simpan kartu kredit Anda di rumah.

* Bayarlah tagihan Anda sebelum jatuh tempo untuk menghindari bunga.

* Bayarlah tagihan Anda sebesar jumlah belanjaan. Artinya, jangan memanjakan diri dengan menunda pembayaran tagihan. Jika tak sanggup, maka kontrol diri untuk tidak melulu belanja dengan kartu kredit.
 
Sumber : http://informasidantips.com/search/cara+menggunakan+kartu+kredit+bunga+0/

Hidup Tanpa Kartu Kredit, Bisa Enggak?

Bagi anda wanita karir, tentu saja informasi “Hidup Tanpa Kartu Kredit, Bisa Enggak?” akan sangat penting. Info Hidup Tanpa Kartu Kredit, Bisa Enggak? ini akan membantu anda untuk lebih maju lagi dalam berkarir. Saya doakan semoga karir anda semakin maju.

Coba cek dompet kebanyakan perempuan di kota besar, pasti ada kartu kredit di dalamnya. Jumlahnya satu hingga delapan kartu kredit.

Alasan kepraktisan, kemudahan, dan cicilan saat hati tergoda barang tertentu yang tak mampu dibeli secara tunai menjadi daya tarik bagi kebanyakan perempuan mengisi formulir aplikasi kartu kredit yang semakin mudah saja didapatkan.

Ironisnya, pengguna kartu kredit pun menyadari bahwa mereka tengah berutang dari sekadar menggesek kartu kredit. Jika sudah mulai kapok memanjakan diri dengan kartu kredit dan berniat berhenti dari ketergantungan, terima tantangan dan segera mulai langkahnya:

1. Atur keuangan, bayar semua utang!
Segera sisihkan uang bulanan untuk membayar utang kartu kredit, mulai dari kartu kredit dengan bunga tertinggi. Disiplinkan diri untuk mulai membayar secara bertahap semua utang dan ingatkan diri sendiri untuk tidak lagi berutang melalui kartu kredit. Begitu sudah membayar semua kewajiban keuangan, Anda sudah memulai langkah awal hidup tanpa kartu kredit.

2. Merencanakan pengeluaran bulanan sesuai pos
Rencanakan keuangan bulanan dengan menyiapkan anggaran pengeluaran, termasuk cicilan rumah, perlengkapan rutin bulanan, makan, transportasi, pakaian, dan entertainment. Aidil Akbar Madjid, perencana keuangan, menyarankan untuk menggunakan manajemen amplop dengan mengatur uang bulanan sesuai pos, termasuk untuk dana cadangan.

3. Mengubah pola hidup
Cermati kembali gaya hidup Anda dan pangkas apa yang sebenarnya tidak terlalu penting untuk dilakukan. Akbar menyebutkan, hingga 80 persen gaji perempuan digunakan untuk entertainment, belanja barang diskon, dan ini merupakan pemborosan yang seharusnya bisa dihindari. Lebih mengkhawatirkan lagi, perempuan belanja dengan berutang menggunakan kartu kredit. Artinya, perempuan menggunakan uangnya tanpa peduli sejauh mana bisa membayar utang dan bunganya. Hidup tanpa kartu kredit sebenarnya bentuk pengorbanan atas kepuasan sesaat untuk mendapatkan tujuan jangka panjang yang lebih menguntungkan.

4. Gunakan kartu debit jika dibutuhkan
Kebiasaan Anda berbelanja kebutuhan dengan kemudahan pembayarannya sebenarnya bisa diatasi dengan kartu debit. Anda tidak berutang karena uang di rekening bank Anda sendiri yang digunakan untuk membayar kebutuhan. Kartu debit juga lebih praktis karena Anda tak perlu membawa uang tunai, bukan? Hampir setiap toko sudah menyediakan layanan ini, jadi tak ada alasan Anda masih kecanduan kartu kredit.

5. Berkomitmen menyisihkan gaji untuk tabungan
Mulai membangun kebiasaan menabung dengan menyisihkan gaji bulanan sekecil apa pun nilainya karena akan menyelamatkan masa depan Anda. Jika saldo rekening bank Anda terus bertambah, sewaktu-waktu Anda membutuhkan dana darurat untuk operasi besar, misalnya, Anda tidak semakin tertekan dengan utang karena bergantung pada kartu kredit. 
 
Sumber : http://informasidantips.com/search/cara+menggunakan+kartu+kredit+bunga+0/

Memanfaatkan Kartu Kredit untuk Berburu Diskon

Program undian MasterCard Year End Season Sale 2009 yang diadakan di tiga mal di Jakarta akhir tahun lalu telah mendapatkan pemenang utamanya. Ong Sophya Angela, seorang ibu rumah tangga, berhasil membawa pulang satu mobil Audi A4. Yang kedua adalah Ferry Suranto, yang mendapatkan paket liburan ke Eropa untuk dua orang.

Bagi anda wanita karir, tentu saja informasi “Memanfaatkan Kartu Kredit untuk Berburu Diskon” akan sangat penting. Info Memanfaatkan Kartu Kredit untuk Berburu Diskon ini akan membantu anda untuk lebih maju lagi dalam berkarir. Saya doakan semoga karir anda semakin maju.

Sophya mengaku tak pernah menghitung berapa kali ia menggunakan kartu kreditnya untuk dapatkan kupon undian. Yang pasti, ia punya kebiasaan membawa keluarganya makan bersama tiap akhir pekan di mal.

“Setiap Sabtu – Minggu, kami memang rutin makan bersama di luar, salah satunya Plaza Senayan. Dari sinilah saya mendapat kupon undian,” papar Sophya kepada Kompas Female, usai menerima secara langsung hadiah mobil di Plaza Senayan Arcadia, Jumat (5/2/2010).

Program belanja diskon ini digelar oleh MasterCard di Plaza Senayan, Mal Kelapa Gading, dan One Pacific Place. Program diikuti oleh 100 toko dan tempat kuliner, dan berlangsung dari 15 November – 31 Desember 2009. Setiap kali melakukan pembelanjaan melalui kartu kredit minimal sebesar Rp 1 juta, nasabah berhak mendapatkan satu kupon undian.

Namun makin banyak kupon yang dikumpulkan, memang makin besar peluang memenangkan program ini. Ferry, mendapatkan 22 kupon karena saat itu ia membeli televisi senilai Rp 22 juta.

Menggunakan kartu kredit memang menguntungkan, namun hal ini tentunya perlu diikuti dengan kedisiplinan dalam membayar tagihannya. Sophya dan Ferry bisa menjadi contoh. Meski sering menggunakan untuk keperluan sehari-hari, keduanya tak pernah merasa terjerat hutang.

Ferry mengaku berhati-hati sekali menggunakan kartu kredit. Ia berusaha mengontrol frekuensi belanja, dan nilai pembelanjaannya. Pembayaran pun selalu dilakukan sebelum jatuh tempo.

Sophya tak jauh berbeda. Ia selalu membayar penuh tagihannya sebelum jatuh tempo, dan tidak menjadikannya hutang yang terus membengkak karena bunga. Untuk program cicilan menggunakan kartu kredit pun diseleksi.

“Saya hanya mengambil program installment dengan bunga 0 persen. Kemudian saya buat chart sendiri untuk setiap program yang saya ikuti, sehingga pembayaran bisa terkontrol dan lunas sebelum jatuh tempo,” ujarnya.

Selain Sophya dan Ferry, MasterCard juga menyediakan hadiah berupa paket wisata (untuk dua orang) ke Asia, 10 paket perhiasan, dan 61 pemenang BlackBerry.
 
Sumber : http://informasidantips.com/search/cara+menggunakan+kartu+kredit+bunga+0/

APA UNTUNGNYA PUNYA KARTU KREDIT?

Dikutip dari Tabloid NOVA No. 758/XV

Pak Safir yang terhormat,
Sepengetahuan saya, Bapak belum pernah membahas kartu kredit secara khusus ya? Soalnya begini, Pak. Akhir-akhir ini banyak datang tawaran dari penerbit kartu kredit. Bisakah Bapak bahas, apa keunggulan dan kekurangan kartu kredit? Soalnya, informasi yang saya peroleh hanya yang "nyaman"-nya. Beberapa hal lain yang ingin saya ketahui:
  1. Apa benar, dengan kartu kredit kita bisa mengambil uang tunai dalam batas yang ditentukan? Jadi, bukan untuk belanja saja?
  2. Bagaimana cara penghitungan bunganya?
  3. Bagaimana cara pembayarannya?
  4. Apa saja ciri kartu kredit yang baik?
Terima kasih atas kesediaan Bapak membahasnya. AS - Bandung


Jawab:
Bu AS di Bandung,
Tentang kartu kredit sudah pernah dibahas di rubrik ini. Hanya saja memang sudah lama. Tapi tidak mengapa jika kita bahas lagi.
Seorang teman saya senang sekali memakai kartu kredit. Dalam kegiatannya sehari-hari dia tidak pernah lupa membawa kartu tersebut dalam dompetnya, bahkan dia merasa kurang aman jika berpergian ke luar kota tanpa kartu kredit. Tapi yang paling tidak dia sukai dari kartu kredit adalah hutangnya yang berbunga. Karena itu, dia selalu mencoba membayar tagihan kartu kredit-nya secara lunas setiap bulannya, dan sampai sekarang dia tidak pernah mengalami masalah dengan Kartu Kredit-nya.
Kartu kredit menurut saya adalah salah satu alat pembayaran yang istimewa, karena itu tidak ada salahnya Anda memilikinya. Contohnya, jika tiba-tiba ada anggota keluarga yang harus masuk rumah sakit dan Anda tidak punya uang tunai untuk pembayarannya, maka Anda dapat menggunakan kartu kredit.
Berbagai macam pembayaran yang sifatnya darurat dapat diatasi segera dengan kartu kredit. Bahkan di Indonesia, pada saat ini penerima (merchant) Kartu Kredit masih jauh lebih banyak daripada penerima Kartu Debit.
Jadi Anda lihat bahwa sebenarnya kartu kredit bukanlah sumber masalah. Yang menjadi masalah adalah jika tiap bulannya Anda hanya mampu membayar minimal saja dari total tagihan untuk pembelanjaan barang-barang konsumtif yang nilainya menurun. Karena dari tiap sisa tagihan akan dikenai bunga, maka jangan kaget jika hutang kartu kredit Anda nilainya bisa jauh lebih besar daripada harga barang itu sendiri!
Walaupun masih banyak orang yang takut memakai kartu kredit, namun alat pembayaran yang satu ini sebetulnya layak Anda miliki karena berbagai kelebihannya, antara lain :
  1. Sebagai alat ganti pembayaran uang tunai yang lebih praktis dan aman. Dengan Kartu Kredit, Anda tidak perlu banyak membawa persediaan uang tunai dalam dompet Anda kan?
  2. Sebagai alat membayar segala macam pengeluaran yang bersifat darurat atau tidak bisa ditunda lagi, padahal pada saat yang bersamaan Anda tidak memiliki uang tunai untuk membayarnya.
  3. Bisa untuk menarik uang tunai dari mesin ATM. Maksimal batas penarikan uang tunai biasanya 40 persen dari batas pemakaian kartu kredit Anda. Khusus untuk penarikan uang tunai, bunga kredit yang dikenakan lebih besar. Besarnya jumlah uang yang bisa ditarik juga tergantung dari seberapa besar sisa batas pemakaian yang ada.
  4. Keleluasaan dalam pembayaran tagihan yang bisa dilakukan dalam jumlah minimal saja atau bisa dicicil, di mana Anda akan diberikan tenggang waktu pembayaran. Artinya, Anda tidak diharuskan langsung membayar tagihan saat itu juga atau keesokan harinya, tetapi biasanya diberikan masa tenggang beberapa hari (sekitar 20, 25 sampai 30 hari dari saat transaksi). Atau, Anda juga dapat membayarnya ketika surat tagihan datang. Sedangkan cara pelunasannya dapat Anda pilih, yaitu lunas sekaligus atau dicicil sesuai jumlah minimal pembayaran yang juga tertera pada surat tagihan.
  5. Cara menghitung bunga kartu kredit cukup mudah, tapi hasil perhitungan dengan kartu kredit sebenarnya mungkin akan ada sedikit perbedaan lebih kurang. Yang penting adalah bahwa Anda mengetahui bahwa tiap tagihan yang belum dibayar lunas akan dikenai bunga dan jumlahnya akan ditambahkan ke dalam jumlah tagihan baru pada bulan berikutnya. Begitu seterusnya.
Pemilihan kartu kredit harus didasari atas kebutuhan Anda, jangan semata-mata karena tergiur hadiah, suvenir, undian, atau malah karena tidak adanya iuran pada tahun pertama. Jika pendapatan Anda pas-pasan maka cukup punya satu kartu kredit saja sebagai tindakan berjaga-jaga jika ada keadaan darurat. Tentu saja jumlah kartu kredit yang dimiliki bisa ditambah sejalan dengan meningkatnya kebutuhan dan pendapatan Anda. Setelah memperhitungkan kebutuhan Anda, maka barulah Anda mencari kartu kredit yang Anda butuhkan.
Dalam memilih Kartu Kredit, tidak ada salahnya Anda mencari Kartu Kredit dengan jaringan penerimaan yang cukup luas, dan ­ bila Anda punya kecenderungan untuk tidak membayar tagihan secara lunas ­ tidak ada salahnya bila Anda mencari kartu dengan bunga yang rendah. Mudah-mudahan Anda tidak "ngeri" lagi pada kartu kredit.


Copyright © 2014 KANG LINTAS. All Rights Reserved. Powered by Lintas Daerah
Template by Creating Website and Kang Lintas